
Digitale identiteit

Actualiteit in de maatschappij
In het moderne betalingsverkeer speelt digitale identiteit een steeds grotere rol, bijvoorbeeld bij:
- Online klantidentificatie – betaaldienstverleners stellen vast wie klant wil worden, bijvoorbeeld bij het openen van een betaalrekening via een app of beveiligde website. Dit maakt deel uit van het klantonderzoek, ook wel Know Your Customer (KYC).
- Online authenticatie – bij sterke klantauthenticatie controleert de betaaldienstverlener de gebruiker met ten minste twee onafhankelijke factoren uit verschillende categorieën: iets wat de gebruiker weet, bezit of is. Denk aan een persoonlijke smartphone in combinatie met een pincode of vingerafdruk. Meer hierover bij tweestapsverificatie.
Europese ontwikkelingen zoals eIDAS 2.0 en de Europese Digitale Identiteitswallet (EUDI Wallet) moeten ervoor zorgen dat burgers en bedrijven zich in de toekomst makkelijk, betrouwbaar en veilig digitaal kunnen identificeren, overal in de Europese Unie.
Digitale identiteit kan een rol spelen bij vier stappen in een online transactie:
- Initiatie – het starten van een persoonlijke digitale transactie of interactie, bijvoorbeeld een betaling of het inloggen voor een online dienst.
- Identificatie – het vaststellen wie iemand is, bijvoorbeeld via betrouwbare persoonsgegevens en documenten.
- Authenticatie – het controleren of iemand daadwerkelijk is wie hij zegt te zijn, bijvoorbeeld met een persoonlijke geheime code of met biometrie.
- Autorisatie – het definitief goedkeuren voor een transactie, zoals een betaling, een aangifte of een bestelling.
Niet iedere transactie of interactie vereist alle vier de stappen; soms zijn initiatie en autorisatie voldoende.
Nieuwe wet- en regelgeving, zoals eIDAS 2.0 voor digitale identiteitsdiensten en MiCAR voor crypto-diensten, zorgen voor een steeds fijnmaziger afstemming tussen deze stappen. Ze zijn cruciaal voor de veiligheid, betrouwbaarheid en rechtsgeldigheid van online transacties in de EU.
De Europese Digitale Identiteitswallet (EUDI Wallet) wordt naar verwachting eind 2026 ingevoerd. Deze wallet maakt het mogelijk om op een veilige, uniforme en privacyvriendelijke manier bepaalde persoonsgegevens digitaal aan te tonen, overal in de EU. Voorbeelden van toepassingen zijn:
- Leeftijdsverificatie bij online diensten en aankopen.
- Identificatie om klant te worden bij een online bank.
- Inloggen bij een overheidsdienst of ziekenhuis (vergelijkbaar met DigiD).
De groeiende digitalisering vraagt om heldere Europese standaarden. Kaders zoals eIDAS 2.0 en MiCAR stellen eisen aan betrouwbaarheid, herbruikbaarheid en grensoverschrijdende werking van digitale identiteiten.
Rol van de Betaalvereniging
- Betaalvereniging Nederland stimuleert veilige en betrouwbare identificatieprocessen binnen het Nederlandse betalingsverkeer, met aandacht voor gebruiksgemak, privacy en naleving van wet- en regelgeving.
- We werken samen met banken, betaalinstellingen, overheden en Europese partners om standaarden en best practices voor digitale identiteit en authenticatie te ontwikkelen en te harmoniseren.
- De vereniging volgt Europese ontwikkelingen rond eIDAS en de herziening van PSD2 via PSR en PSD3, en adviseert daarover, om innovatie te ondersteunen en het vertrouwen in online betalen te versterken.
Toekomstvisie
- Betaalvereniging Nederland streeft naar een toekomst met online betaalprocessen die werken met makkelijke, betrouwbare en privacy-vriendelijk digitale identiteit. Zo kunnen consumenten en bedrijven overal eenvoudig en veilig blijven betalen.
- We vervullen een verbindende rol tussen marktpartijen en beleidsmakers om innovaties op het gebied van digitale identiteit te bevorderen en Europese samenwerking te versterken.
- De vereniging is een aanjager van standaarden en regelgeving die zorgen voor inclusiviteit en vertrouwen, zodat iedereen toegang houdt tot makkelijke en betrouwbare digitale betaalmogelijkheden.
Actuele ontwikkelingen
-
Wie kiest straks hoe je betaalt, AI of de klant?
-
Persbericht
-
Marktinfrastructuur
Dat is één van de vragen waar het eerste ‘Trendrapport betalingsverkeer‘ van Betaalvereniging Nederland op ingaat. Wie AI vraagt om nieuws en informatie, blijkt steeds vaker alleen de AI-samenvatting te lezen in plaats van zelf de oorspronkelijke informatiebronnen te raadplegen. Volgens het trendrapport kan iets… -
Een lijst met artikelen
-

Betaalvereniging op GDC26: digitale identiteit en betalen
-
Nieuws
-
Digitale Identiteit
-
-
Brancheorganisaties: betrek financiële sector bij invoering digitale wallets
-
Nieuws
-
Digitale Identiteit
-
-

Digitale weerbaarheid en AI
-
Nieuws
-
Digitale Identiteit
-
-
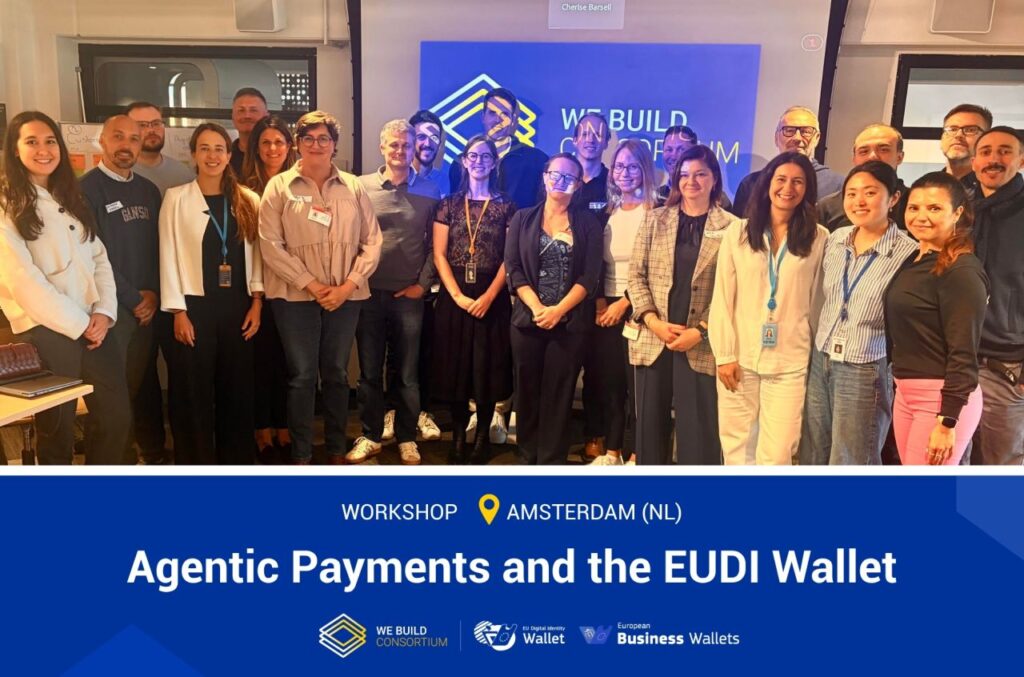
Workshop over agentic payments en de EUDI Wallet
-
Nieuws
-
Digitale Identiteit
-
Veelgestelde vragen
-
Waar is iDIN te gebruiken?
iDIN is al bij meer dan 300 websites te gebruiken. Deze organisaties hebben ervoor gekozen hun klanten veilig en makkelijk te laten inloggen, identificeren of leeftijd te laten bevestigen met de vertrouwde inlogmethode van de bank. iDIN: Waar kan ik iDIN gebruiken?(opent in nieuw venster)
-
Wat is iDIN?
iDIN is ontwikkeld door de banken voor consumenten. U kunt met iDIN veilig en op dezelfde manier inloggen, u identificeren en/of uw leeftijd bevestigen bij overheidsinstanties, verzekeringsmaatschappijen en webwinkels. Daarnaast kan er een leeftijdscheck gedaan worden bij bezorging aan de deur middels het scannen van de iDIN QR. U gebruikt namelijk de veilige en vertrouwde inlogmethode van uw bank. Zo hoeft u veel minder gebruikersnamen en wachtwoorden te onthouden.
Digitale identiteit in het betalingsverkeer
-
Taskforce eIDAS
De Taskforce eIDAS onderzoekt de impact van eIDAS 2.0 en de EUDI Wallet op het Nederlandse betalingsverkeer. De taskforce duidt acceptatieverplichtingen voor betaaldienstverleners en volgt Europese ontwikkelingen rond digitale identiteit en digitale wallets.
Laten we het betalingsverkeer van de toekomst samen vormgeven
Sluit je aan bij het netwerk van betaaldienstverleners dat samen werkt aan een betrouwbaar, veilig, toegankelijk en efficiënt betaalecosysteem in Nederland.
- Toegang tot actuele kennis en ontwikkelingen in het betalingsverkeer
- Invloed op beleid en standaarden in Nederland en Europa
- Vertegenwoordiging van de sector richting stakeholders
- Onderdeel van het Nederlandse betaalecosysteem